Die Entwicklung im Jahr 2026 verdeutlicht, dass der Wohnungsbau weiterhin eine tragende Säule der Bauwirtschaft bildet. Besonders hohe Zuwächse im Fertigteilbau bei Mehrfamilienhäusern stärken industrielle Anbieter. Gleichzeitig belasten geringere Aktivitäten im Nichtwohnbau sowie unsichere Finanzierungsbedingungen die Branche. Hersteller erhalten jedoch Handlungsspielräume durch steigende Auslastung, selektive Investitionen in Produktionskapazitäten und erwartete Absatzimpulse. Der Ausbau des Auslandsgeschäfts ergänzt diese Möglichkeiten. Serielle und modulare Systeme fördern zudem standardisierte Leistungen, Kooperationen und planbare Vertriebswege.
Inhaltsverzeichnis: Das erwartet Sie in diesem Artikel
Mehrfamilienhausbau: Fertigteilgenehmigungen wachsen wesentlich schneller als konventionelle Genehmigungen 2026
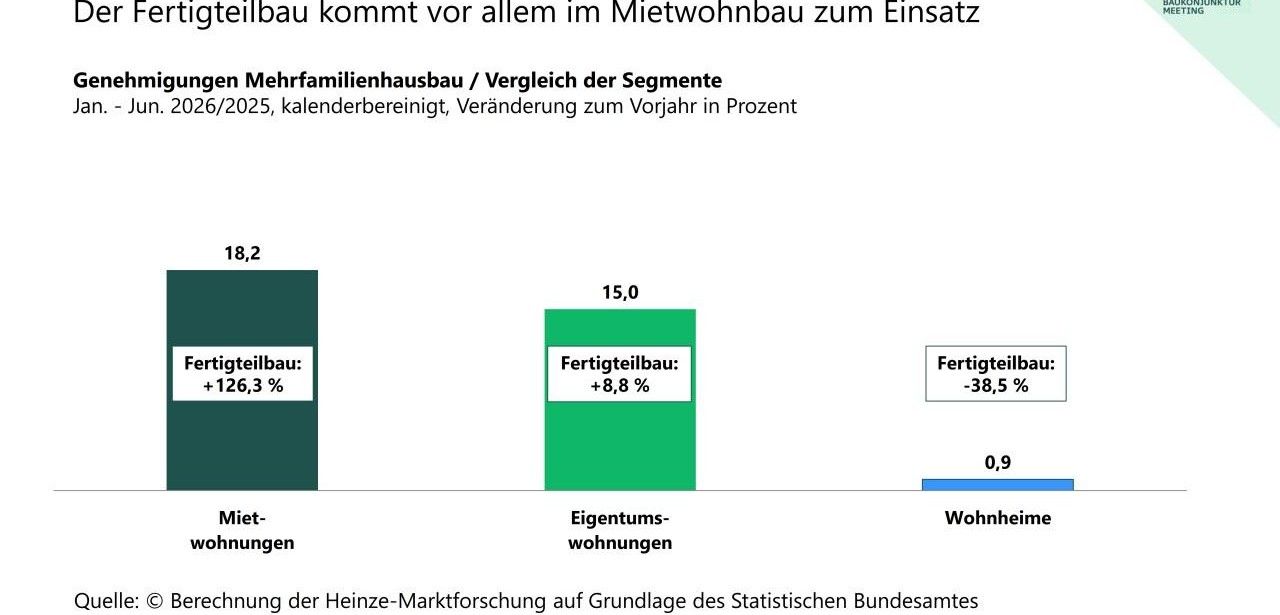
Der Wohnungsbau erwies sich in Deutschland von Januar bis Juni 2026 als robust, obwohl die Irankrise Unsicherheit verursachte. Die Genehmigungen für Wohneinheiten lagen 15,8 Prozent über dem Vorjahresniveau. Im Segment der Mehrfamilienhäuser vergrößerte sich die Zahl genehmigter Fertigteilwohnungen um 52,1 Prozent. Für konventionell errichtete Wohnungen betrug der Anstieg dagegen 11,7 Prozent. Besonders hohe Zuwächse meldete der Miethausbau mit 126,3 Prozent. Der Fertigteilbau hielt dort jedoch einen Marktanteil von 13,2 Prozent.
Einfamilienhausbau verbindet Wachstum mit weitgehend stabilen veranschlagten Baukosten weiterhin
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Mit vergleichbaren Wachstumsraten bestätigten Fertigteilbau und konventioneller Bau ihre parallele Bedeutung im Einfamilienhausmarkt. Der Fertigteilanteil erreichte etwa 25 Prozent und sicherte dieser Bauweise eine stabile Basis. Die nominalen Kostenansätze lagen nur 0,8 Prozent über dem Vorjahreswert, obwohl sich Bauleistungen und Vorprodukte verteuerten. Kleinere genehmigte Einheiten reduzierten die durchschnittliche Kostenbelastung. Hersteller erhalten dadurch gute Voraussetzungen, standardisierte Produktlinien auszubauen, Prozesse zu bündeln und Projekte mit hoher Termin- sowie Kostensicherheit anzubieten am Markt.
Genehmigungsvolumen im Nichtwohnbau fällt im ersten Halbjahr spürbar
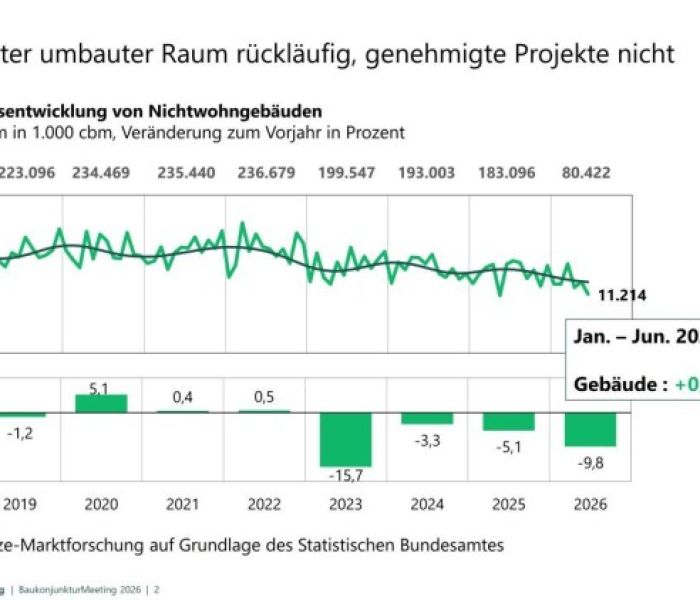
Die Entwicklung im Nichtwohnbau blieb von Januar bis Juni 2026 klar negativ. Der genehmigte umbaute Raum nahm insgesamt um 9,8 Prozent ab. Industriebezogene Betriebsgebäude verzeichneten einen besonders starken Rückgang von 15,3 Prozent. Bei wohnähnlichen Betriebsgebäuden sank das Volumen um 6,6 Prozent. Anders verlief die Lage im Agrarsektor: Landwirtschaftliche Betriebsgebäude erreichten ein Wachstum von 15,6 Prozent. Schwache Investitionsneigung resultiert vor allem aus restriktiver Finanzierung, Inflation und anhaltender geopolitischer Unsicherheit bei vielen privaten Bauherren.
Fachkräftemangel belastet Verarbeiter und trübt Branchenbewertung weiter ein
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
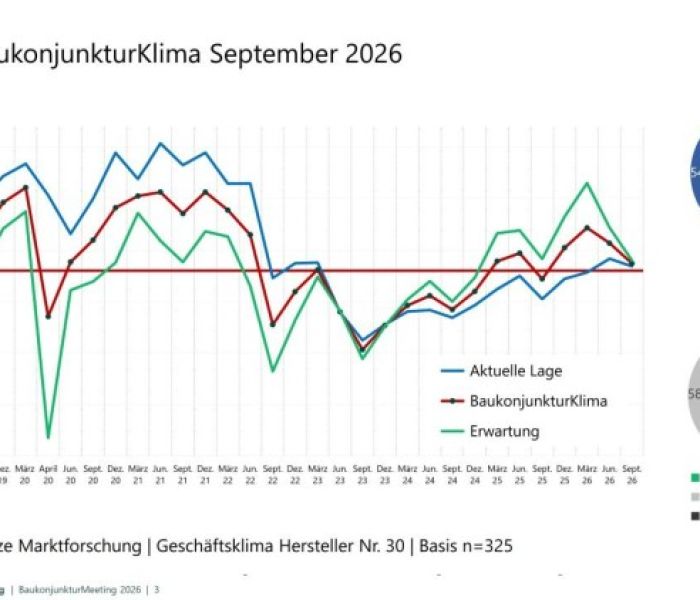
Mit der dreißigsten Ausgabe liefert das Heinze BaukonjunkturKlima eine überwiegend negative Momentaufnahme der Branchenstimmung im September 2026. Die Antworten von 325 Entscheidern aus Bau, Einrichtungs und Ausstattungsindustrie zeigen vor allem Sorgen über Kosten und Kapazitäten. Der Rohstoffpreissaldo sank seit März massiv, nämlich von plus 43 auf plus 2,8. Die Beurteilung der Baukonjunktur lag bei minus 50. Neben der Preisentwicklung auf Beschaffungsmärkten gilt der Mangel an Fachkräften bei Verarbeitern als Risikofaktor.
Prognose bis Jahresende bleibt für viele Entscheider schwierig einzuschätzen
Die Kennzahlen des Septemberberichts sprechen für eine vorsichtige Beruhigung der Geschäftslage. Sowohl der Saldo von plus zwei Prozent für die Gegenwart als auch plus fünf Prozent für das vierte Quartal liegen nur moderat über dem neutralen Niveau. Hersteller sehen daher keine Grundlage für expansive Erwartungen. Da fast sieben von zehn Entscheidern verlässliche Jahresendprognosen schwerfallen, bleibt die Planung defensiv. Positiv ist, dass die Stabilisierung gezielte Investitionen, bessere Priorisierung und flexible Entscheidungen ermöglicht.
Eigene Unternehmenslage entwickelt sich günstiger als die Gesamtwirtschaft derzeit
BaukonjunkturMeeting 2026: Hersteller erwarten 2027 wieder Wachstum (Foto: Heinze GmbH)
Im Unterschied zur angespannten volkswirtschaftlichen Bewertung sehen viele Hersteller ihre operative Lage gefestigt. Besonders die Auslastung vorhandener Anlagen, der Umfang offener Aufträge und die Zahl neuer Anfragen entwickeln sich vorteilhaft. Gute oder sehr gute Auslastung melden 44 Prozent der Befragten; schlechte Bewertungen entfallen auf 16 Prozent. Der Saldo stieg von plus 11 im März auf plus 28 im September. Damit verbessert sich die Grundlage, Produktionsmengen, Materialflüsse, Maschinenzeiten und Lieferzusagen festzulegen.
Produktionskapazitäten wachsen, Büroflächen und Verwaltungsstrukturen bleiben vorerst unverändert geplant
Eine Mehrheit der Hersteller setzt auf den Ausbau produktiver Anlagen und Fertigungsbereiche. Der Anteil der Erweiterungsplaner beträgt 21 Prozent, während Reduzierungen nur von 9 Prozent vorgesehen werden. Mit plus 12,3 Punkten bleibt der Investitionssaldo deutlich positiv. Für Personal, Büroflächen und Verwaltung gelten andere Vorzeichen: Die Salden liegen bei minus 7,7 und minus 8,3. Diese Verteilung verbindet Wachstumsfähigkeit mit Kostenkontrolle und ermöglicht eine an der Nachfrage orientierte Produktionsplanung bei schlanker Organisation.
Hersteller bauen internationalen Vertrieb aus und halten Produktion national
Für die strategische Planung der Hersteller liefert das Jahr 2027 ein überwiegend günstiges Bild. Steigende Absätze erwarten 55,4 Prozent der Unternehmen, fallende lediglich 7,4 Prozent. Die Prognosen weisen somit auf kontinuierliche statt außergewöhnlich dynamische Nachfrage hin. Wachstumspotenzial entsteht auch durch den Ausbau des Auslandsgeschäfts. Rund zwei Drittel wollen dort Vertrieb und Absatz intensivieren. Zugleich bleibt die Fertigung im Inland verankert: 54 Prozent planen derzeit keine Veränderung ihrer Produktionskapazitäten im Ausland.
Systemlösungen eröffnen Herstellern differenzierte Angebote für zunehmend anspruchsvolle Bauprojekte
Die Verbreitung modularer Systeme verschiebt den Wettbewerb von einzelnen Baustoffen hin zu abgestimmten Gesamtlösungen. Nahezu drei von zehn Herstellern betrachten diese Entwicklung als besonders wichtig, weitere rund fünfundzwanzig Prozent als relevant. Die Umsetzung ist weit fortgeschritten, denn vier Fünftel der betroffenen Unternehmen verfolgen bereits konkrete Maßnahmen. Sie konfigurieren Produkte neu, greifen früher in Planungsprozesse ein und bauen Partnerschaften mit Systemanbietern auf. Auf diese Weise entstehen wiederholbare Leistungen, Schnittstellen und Kundenbindung.
Das BaukonjunkturMeeting weist auf eine veränderte Ausgangslage für die Industrie hin. Trotz schwacher Impulse aus dem Nichtwohnbau stabilisieren sich Geschäftslage, Auslastung und Auftragseingang vieler Betriebe. Der Wohnungsbau bietet dabei eine wesentliche Stütze, insbesondere für den Fertigteilbau. Hersteller können diese Entwicklung nutzen, um Produktionskapazitäten gezielt anzupassen. Der Ausbau ausländischer Vertriebsstrukturen sowie serielle Bauweisen ergänzen das Inlandsgeschäft und ermöglichen effizientere Prozesse, planbarere Projekte und eine robustere Marktpräsenz unter anspruchsvollen wirtschaftlichen Bedingungen dauerhaft.